Autoconsumo y vehículo eléctrico
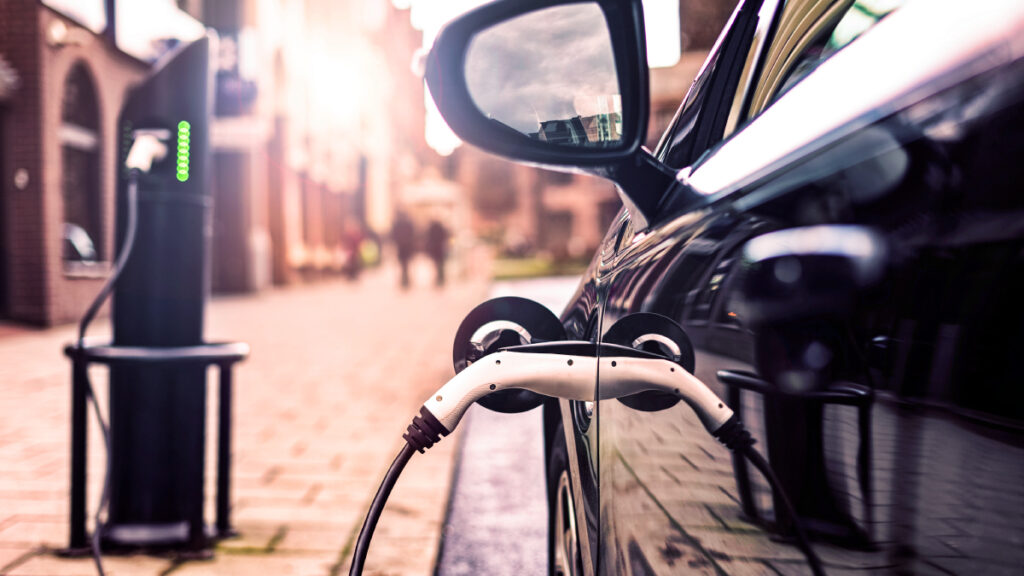
Que la electrificación de la demanda es un paso adelante en una sociedad avanzada y una condición necesaria para una transición energética hacia un modelo sostenible es evidente, y que la movilidad representa el 57% (según la Agencia Internacional de Energía de 2020) de la demanda global y, por lo tanto, uno de los mayores causantes del cambio climático, es una realidad.
Con conceptos tan contrastados en la mesa parece obvio el camino hacia el desarrollo de un nuevo modelo energético, pero la práctica está demostrando que la condición humana convierte una oportunidad en un reto difícil de superar. La multiplicidad de agentes, de intereses, de inercias, de polvo de poder, de nuevas tecnologías y de incertidumbres regulatorias hace que nos encontremos dentro de una trampa que no permite avanzar a la velocidad deseada. Como añadido, encontramos que a menudo existen campañas de comunicación, tanto en el sector público como en el privado, para lograr compromisos y objetivos que no corresponden con la realidad y dan una falsa sensación de velocidad, en muchos casos.
Es importante, pues, ordenar bien los conceptos, aislar el conocimiento de los factores externos y, sobre todo, ser conscientes de que un cambio de modelo, energético o de tipología, implica invertir recursos, tiempo y cambiar hábitos, aspectos en los que los humanos no nos sentimos cómodos.
Los aspectos clave que deben vincularse para dar coherencia a una estrategia global de desarrollo sostenible de la movilidad serían, principalmente:
- Potencia de generación requerida
- Electrificación de la demanda
- Despliegue y gestión de la infraestructura de recarga
- Modelos de autoconsumo y gestión de la energía, modelo V2G.
El potencial de generación y electrificación de la demanda
La primera reflexión antes de un cambio de modelo de movilidad basado en el VE es plantearse dos aspectos necesarios pero no suficientes. Uno es si la capacidad del sistema de distribución eléctrica admite un aumento de la demanda debido a la electrificación del transporte y el otro si además queremos que este modelo sea autosuficiente mediante fuentes renovables dentro del mismo territorio.
Para responder al primer aspecto, solo es necesario analizar la capacidad de generación eléctrica. Según datos de Red Eléctrica de España, actualmente en España hay 111GW de potencia eléctrica instalada, con un máximo histórico de 45,4GW, una ratio de 2,4 veces cuando en Europa, como mucho, las ratios son de 1,5.
Esto implica que la red tiene una capacidad de generación disponible para absorber un aumento de la demanda sin comprometer la calidad del suministro. Lo que sí es diferente es que esta capacidad se genere de forma renovable, aspecto que se comentará más adelante.
El sentido común nos hace reflexionar sobre si esta potencia de generación sería suficiente para absorber la electrificación de la movilidad.
Según la Dirección General de Tráfico, actualmente la penetración del vehículo eléctrico en España es prácticamente inexistente, solo un 0,17% de los automóviles son de cero emisiones y un 4,5% de las motos, por lo que debería plantearse que prácticamente todo el parque de transporte no electrificado debería ser reemplazado por una nueva generación renovable.
En términos macroenergéticos, el transporte es el sector que consume más energía en España, concretamente un 42% según el Instituto de Energía y Dinámica Ambiental (IDAE) (año 2018), de los cuales el transporte por carretera representa aproximadamente tres cuartas partes y un 33% del total final de energía consumida.
Un 33% de la energía final consumida equivale a aproximadamente 28.700 kTeps, unos 333.720 GWh (1 GWh equivale a 0,086 ktep según la IDAE). En 2019, el consumo eléctrico en España fue de 265.000 GWh, por lo que pasar todo el transporte por carretera al sistema eléctrico supondría un aumento de la demanda eléctrica del 125%.
Realizando un cálculo aproximado rápido, en comparación con la estructura actual de generación, podemos extraer conclusiones muy interesantes. Por ejemplo, en 2019 en España la potencia máxima demandada fue de 40GW y se generaron un total de 265.000 GWh, por lo que la relación de horas equivalentes por GW instalado se sitúa en las 6.625 horas. Esto implicaría que para los 333.720 GWh de incremento del sector del transporte se necesitarían aproximadamente 50GW de potencia adicional demandada en punta (90GW en total), un valor inferior a los 111GW de potencia instalada total, lo que dejaría la relación de generación en 1,23, valor aceptable según lo comentado en los párrafos anteriores.
Dado que la actual estructura de generación de energía eléctrica tiene un mix renovable de un tercio, y las energías renovables, como la eólica y la solar, no pueden alcanzar ratios de horas equivalentes tan altos, habrá que instalar mucha más potencia equivalente para generar la misma energía en el mix del futuro con un 100% de generación renovable. Por ejemplo, una central nuclear trabaja 4 veces más (8000 horas equivalentes) que un parque solar (menos de 2000 horas equivalentes en general), lo que significa que para generar la misma energía habría que instalar 4 veces más potencia, es decir, que, para cada reactor nuclear que se cierre, se deberían reemplazar por 4GW de potencia fotovoltaica o 3GW de eólica.
El hecho más concluyente sería que las redes de transporte y distribución se dimensionan principalmente por potencia, por lo que con la estructura eléctrica actual y en términos macro (sin tener en cuenta los conflictos en los nodos individuales), la red podría aguantar perfectamente esta transición energética en la fecha actual.
Despliegue y gestión de la infraestructura de recarga
Una vez se ha comprobado que la red eléctrica, en principio, parece preparada para el despliegue del vehículo eléctrico, existen otros aspectos de los que depende esta transición del modelo de movilidad, y uno de ellos es la infraestructura de carga.
Sin ir más lejos, que la infraestructura de carga sigue siendo muy limitada, es evidente. En Cataluña, y según datos del ICAEN, solo 126 de los 947 municipios, apenas un 13%, no tienen ni un solo punto, dato muy limitante si se quiere apostar por un despliegue masivo.
En este sentido, es necesario plantearse cuáles son los principales obstáculos que frenan este desarrollo.
-
- Limitaciones técnicas: Un vehículo eléctrico tiene una autonomía limitada. Además, la tecnología eléctrica, hasta la fecha, no permite la misma velocidad de carga que la de un vehículo con motor de combustión. Recargar un depósito de gasolina para hacer unos 500 km (con un consumo medio de 6 l/100 km, unos 30 litros) puede llevar un par de minutos; con un vehículo eléctrico, en el mejor de los casos (con carga rápida), se tarda una hora y media (con un consumo medio de 15 kWh/100 km, unos 75 kWh). También la densidad energética es más baja y esto se traduce en menos espacio en el vehículo.
- Aumento de la potencia contratada: En relación con el punto anterior, apostar exclusivamente por una red de carga rápida no tiene mucho sentido, ya que se sobrecargaría excesivamente dicha red, lo que implicaría un aumento de los costos, además de sobrecargar las líneas y las estaciones transformadoras para fines puntuales. La carga lenta en la vía pública para vehículos no tendría mucho sentido, ya que se multiplicaría en exceso el tiempo de permanencia de los usuarios, cuando actualmente se está limitando a una hora o una hora y media como máximo de tiempo de permanencia.
- Evolución tecnológica: Actualmente la autonomía es uno de los puntos débiles de los vehículos eléctricos, por lo que parece que potenciar los puntos de carga rápida debería ser una prioridad. Pero más allá de los inconvenientes comentados en el punto anterior, ¿si la evolución tecnológica hace que dentro de 5 años los coches ya tengan una autonomía de 1000 km? ¿Deberíamos entonces invertir en puntos de carga rápida? ¿Quizás solo en lugares estratégicos como autopistas o centros de comunicaciones?
- Entorno urbano: La estructura de edificios con aparcamientos comunales hace que tener un punto de carga en la plaza de aparcamiento no sea fácil. Aunque la ITC-BT52 del Reglamento de Baja Tensión allana el camino en este sentido, la realidad hace que plantearse instalar un punto de carga sea complejo en estos tipos de edificios. Aspectos como tener que solicitar autorización a la comunidad, la inversión que supone (sobre todo si la plaza no es de propiedad sino de alquiler), la complejidad técnica en muchos casos (escaso espacio, trazados complicados, etc.) y el desconocimiento por parte de los usuarios son una barrera difícil de superar.
- Titularidad y modelo de gestión: Por un lado, nos encontramos con que las Administraciones Locales, de forma muy encomiable, para favorecer el despliegue del VE, instalan puntos de carga donde se “regala” la energía eléctrica. Este hecho también está relacionado con la complejidad del sector eléctrico regulado, lo que hace necesaria la figura de un agente del mercado para vender energía. Por tanto, ¿qué privado querría invertir en un modelo de red de recarga donde, a corto plazo, existe una “competencia desleal” porque se está regalando la energía? ¿En qué modelo de red de recarga debería apostarse? Actualmente, las redes de estaciones de servicio en espacios públicos convencionales están en manos privadas, al contrario que la red de recarga del VE. ¿Como o quién debería promover el cambio de este modelo de gestión?
- Marco regulatorio: Que el sector eléctrico esté en apuros es una realidad, en los últimos años la reforma de la ley del sector eléctrico parece que solo ha comenzado. A corto plazo ya se prevé una profunda reforma del mercado eléctrico español, ya que el actual sistema de subastas marginales pone de manifiesto, cada vez con mayor frecuencia, el efecto canibalizante de las energías renovables sobre este y la necesidad de articular mercados locales de energía orientados más a compensar la generación por motivos técnicos que por motivos de mercado. Por otra parte, las diferentes normativas europeas publicadas en 2019 que ya recogen la figura de los agregadores de demanda y que deberían ser transpusidas antes de 2021, añaden más incertidumbres regulatorias bastante incompatibles con la definición de nuevos modelos de negocio en esta área.
- Cambio de hábitos: El comportamiento humano no debe ignorarse como causante de muchos fracasos en la historia. Uno de sus rasgos más característicos es salir de la zona de confort y cambiar de hábitos. El paso a una movilidad eléctrica implica los dos aspectos mencionados. Actualmente, viajar en vehículo eléctrico supone cambiar de modelo. Hay que planificar con antelación cada viaje para no tener problemas de autonomía y/o con la red de puntos de carga. Catálogo limitado de vehículos de los fabricantes, “recargar” el vehículo muy a menudo como si fuera un móvil en lugar de una vez a la semana, autonomía limitada, precios de adquisición más altos, etc. En resumen, “incomodidad” a corto plazo y cambio de hábitos.
- Nuevos modelos de movilidad: Además de todo lo anterior, aún existe un último aspecto que genera incertidumbre: la constante transformación en la sociedad que afecta a los modelos de movilidad, especialmente en los entornos urbanos. El auge del sharing (coches, motos, bicicletas, etc.), las restricciones de acceso, el cumplimiento de los Objetivos de Desarrollo Sostenible (ODS), etc., añaden más incertidumbre. De hecho, recientemente se ha visto cómo una situación pandémica como la del COVID19 ha promovido el teletrabajo de forma generalizada, lo que implicará, a corto plazo, un replanteamiento del antiguo modelo presencial y que parece que ejercerá mucha presión sobre el actual modelo de movilidad.
Modelos de autoconsumo y gestión de la energía, modelo V2G.
Tras todo lo comentado hasta ahora, parece que se necesita mucha ingeniería para encontrar la forma de acelerar el desarrollo del VE. Es precisamente en la tecnología donde se puede encontrar el palanca necesaria para superar algunos de los aspectos mencionados.
Actualmente, la energía solar fotovoltaica tiene el LCOE (Coste Llevado de Energía) más competitivo (si no tenemos en cuenta la capacidad de gestión de esta energía), por lo que un modelo distribuido de generación basado en esta tecnología es clave para abastecer la infraestructura de carga de forma competitiva y limpia. Además, nos encontramos con los nuevos modelos de autoconsumo, como el compartido, que hacen que el factor de diseño de estas instalaciones ya no sea generar excedentes (lo que limita mucho el porcentaje de las necesidades individuales a cubrir) sino que el factor determinante sea el espacio disponible. Es decir, instalar toda la potencia que se pueda y compartir los excedentes, con las compensaciones que se definan con la red pública cercana, el vecindario o cualquier consumidor cercano potencial.
Por otra parte, la gestión de esta energía es un punto crítico y donde los sistemas inteligentes de gestión de carga de vehículos son necesarios para no tener que dimensionar la red de forma excesiva. Además, la conectividad entre el vehículo y la red de distribución, conocida como V2G (Vehicle to Grid), debe ser una condición necesaria para evitar inversiones excesivas en los sistemas de almacenamiento de energía generada que podrían hacer inviables estas infraestructuras. Lamentablemente, pocos fabricantes de vehículos incorporan actualmente esta capacidad del vehículo para ser gestionada externamente, por lo que debería ser uno de los objetivos principales.
Al profundizar en el detalle de cómo gestionar estas infraestructuras mencionadas, es necesario reflexionar sobre lo siguiente:
- ¿Deben los vehículos que utilicen la infraestructura de la vía pública cargarse siempre independientemente de su nivel de autonomía y el porcentaje de carga?
- ¿Debería limitarse la estancia de un vehículo eléctrico que está conectado a la red pública como lo está ahora?
- ¿Qué porcentaje de los cargadores deben ser de carga rápida o semi-rápida?
- ¿Están los propietarios dispuestos a recibir compensación por dejar sus vehículos para gestionar la energía generada en instalaciones de autoconsumo cercanas?
- ¿Las administraciones tienen un plan de acción que clarifique este despliegue?
- ¿La regulación actual ya recoge la interconectividad entre el vehículo y la red y los mecanismos de gestión y compensación?
- ¿Cómo se hará el cambio de modelo en la red pública para que se pueda llevar a cabo un despliegue masivo con inversiones del sector privado?
Sin embargo, aún quedan muchos temas por resolver, no tanto de naturaleza tecnológica (que también) sino, sobre todo, de cómo cambiar el modelo. Las diferentes Administraciones Públicas y los colectivos profesionales competentes en estas materias tienen el deber y la responsabilidad de ayudar a impulsar las inversiones del sector privado hacia un modelo de movilidad sostenible y eficaz, donde el VE no sea un capricho sino un elemento indispensable para la gestión de la flexibilidad del sistema.
Autor: Ferran Garrigosa Carreras. Ingeniero Industrial y MBA, experto en desarrollo de negocios y energías renovables.